

Résumé :
- L’EBIT Ajusté bondit de 48% à 4,1 milliards d’euros grâce au redressement d’Airbus Defence and Space qui affiche 420 millions de bénéfice contre -661 millions en 2024, portant le bénéfice par action à 3,34 euros (+46%).
- Avec 507 avions livrés, Airbus maintient sa guidance 2025 de 820 livraisons et vise 7,0 milliards d’EBIT ajusté avec 4,5 Mds de flux de trésorerie disponible, incluant l’impact des tarifs douaniers.
- La montée en cadence se poursuit avec l’A320 visant 75 unités/mois en 2027 tandis que l’A220 est ajusté à 12/mois en 2026 et l’A350 maintenu à 12/mois en 2028.
- La trésorerie nette reste solide à 7,0 milliards d’euros malgré une baisse due au dividende de 2,4 milliards et à l’accumulation de stocks.
- Airbus crée un champion spatial européen avec Leonardo et Thales dans une entité de 6,5 milliards d’euros de revenus opérationnelle en 2027, avec une participation de 35% pour Airbus.
Les résultats financiers de Airbus en nette progression
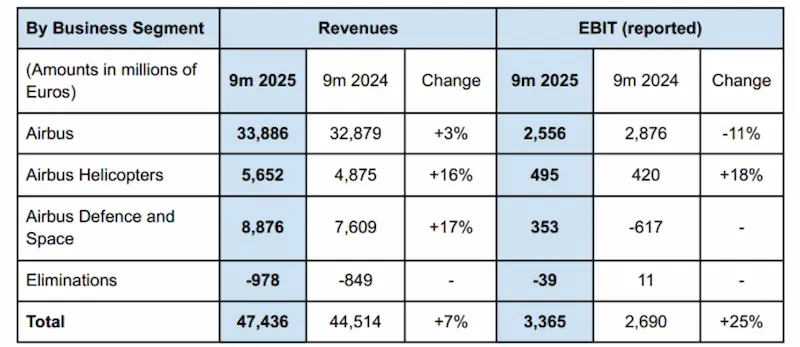
Pour les neuf premiers mois de l’année 2025, Airbus enregistre une performance financière remarquable qui dépasse les attentes des analystes. La croissance s’appuie sur une augmentation des livraisons d’avions commerciaux, qui atteignent 507 unités contre 497 sur les neuf premiers mois de 2024, ainsi que sur une performance solide dans les services.
Indicateurs financiers clés (en milliards) 2025
- Chiffre d’affaires consolidé : 47,4 (+7%)
- Airbus (avions commerciaux) : 33,9
- Airbus Helicopters : 5,7
- Airbus Defence and Space : 8,9
- Dont activités défense : 9,2 (+19%)
- EBIT Ajusté : 4,1 (+48% vs 9M 2024)
- Airbus : 3,3
- Airbus Helicopters : 0,495
- Airbus Defence and Space : 420
- EBIT Reporté : 3,4 (+25% vs 9M 2024)
- Marge opérationnelle : 7,1% (vs 6,0% en 9M 2024)
- Résultat net consolidé : 2,6 (+46%)
- Bénéfice par action : 3,34 euros (vs 2,29 euros en 9M 2024)
La rentabilité opérationnelle progresse de manière particulièrement marquante. L’amélioration spectaculaire de 48% de l’EBIT Ajusté reflète notamment le redressement significatif chez Airbus Defence and Space, qui enregistre un EBIT Ajusté de 420 millions d’euros après avoir affiché une perte de 661 millions d’euros sur la même période en 2024.
Composition de l’écart EBIT (Ajustements)
L’écart de 781 millions d’euros entre l’EBIT reporté et l’EBIT Ajusté s’explique par plusieurs éléments exceptionnels :
- -577 millions : décalage de fonds de roulement en dollars et réévaluation du bilan
- Dont -186 millions d’euros au troisième trimestre
- Reflète l’impact de décalage temporel entre date de transaction et date de livraison
- -105 millions : plan d’adaptation de la main-d’œuvre chez Airbus Defence and Space
- Enregistré au premier trimestre 2025
- -88 millions : coûts de stabilisation des work packages Spirit AeroSystems
- Dont -31 millions d’euros au troisième trimestre
- -11 millions : autres coûts (conformité et M&A)
- Dont +23 millions d’euros au troisième trimestre
Performance du résultat net et résultat financier
Le résultat net consolidé atteint 2,6 milliards d’euros, en hausse de 46%, portant le bénéfice par action à 3,34 euros contre 2,29 euros l’année précédente. Cette performance intègre plusieurs éléments :
- Résultat financier : +374 millions d’euros (vs -92 millions d’euros en 9M 2024)
- Réévaluation de certains investissements financiers
- Réévaluation d’instruments financiers
- Partiellement compensé par l’évolution défavorable du dollar américain
- Impôts sur le revenu : -1,2 Mds€
- Taux d’imposition effectif : 32,4%
- Reflète l’impact de la surtaxe exceptionnelle française sur l’impôt sur les sociétés
- Nombre moyen d’actions : 789,85 millions (vs 790,25 millions en 9M 2024)
Les analystes suivant les valeurs aéronautiques avaient anticipé un bénéfice par action légèrement inférieur, ce qui souligne le dépassement des attentes par le groupe et pourrait soutenir la valorisation boursière du titre dans les prochaines semaines.
La trésorerie d’Airbus : une baisse anticipée
Le flux de trésorerie disponible avant financement client s’établit à -0,9 milliard d’euros, reflétant l’accumulation de stocks pour soutenir les livraisons du quatrième trimestre et la montée en cadence de la production. La position de trésorerie nette recule à 7,0 Mds€ contre 11,8 fin 2024, principalement en raison du paiement du dividende 2024 (2,4 milliards) et de l’affaiblissement du dollar face à l’euro.
Cours de l’action Airbus en direct
La croissance d’Airbus portée par les services
La division avions commerciaux génère 33,9 milliards de chiffre d’affaires (+3%), avec 507 livraisons réparties entre 62 A220, 392 A320 Family, 20 A330 et 33 A350. L’EBIT Ajusté atteint 3,3 Mds€ (+8%), bénéficiant d’un taux de couverture de change favorable et de dépenses R&D réduites, partiellement compensé par un mix de livraisons moins favorable.
Le carnet de commandes nettes s’élève à 514 avions (vs 648 en 2024), tandis que le carnet total reste robuste à 8 665 avions. Les cadences de production progressent : A320 Family vers 75/mois en 2027, A220 ajusté à 12/mois en 2026, A330 stabilisé à 4/mois (objectif 5/mois en 2029), et A350 maintenu vers 12/mois en 2028.
Airbus Helicopters : dynamique positive
La division affiche 5,7 milliards d’euros de chiffre d’affaires (+16%) avec 218 livraisons (+15%). L’EBIT Ajusté progresse de 18% à 495 millions d’euros, porté par les services et les volumes. Les commandes nettes de 306 unités maintiennent un carnet de 981 hélicoptères (+6%), témoignant d’une bonne dynamique civile et militaire.
Airbus Defence and Space : un redressement confirmé
La division enregistre 8,9 milliards de chiffre d’affaires (+17%), avec des volumes en hausse dans toutes les lignes d’activité incluant les systèmes spatiaux. L’EBIT Ajusté de 420 millions d’euros (vs -661 millions) reflète l’absence des provisions exceptionnelles de 2024 (989 millions sur les programmes spatiaux) et l’amélioration de la rentabilité.
Les commandes atteignent 6,8 milliards d’euros (vs 11,0), en recul notamment chez Cobra IS après des commandes exceptionnelles en 2024. Sur l’A400M, trois appareils ont été livrés conformément aux engagements, et un accord avec OCCAR avance sept livraisons pour la France et l’Espagne, renforçant la visibilité du programme.
Les mouvements stratégiques de Airbus
L’acquisition d’actifs Spirit AeroSystems, prévue au quatrième trimestre 2025, sécurise la chaîne d’approvisionnement des avions commerciaux.
Dans le spatial, un événement majeur post-clôture marque l’agenda : le 23 octobre 2025, Airbus, Leonardo et Thales ont signé un protocole d’accord pour créer un leader européen du spatial. La nouvelle entité, opérationnelle dès 2027 sous réserve d’approbations, générera environ 6,5 Mds€ de chiffre d’affaires avec 25 000 employés.
Airbus détiendra 35% du capital, Leonardo et Thales 32,5% chacun. Cette consolidation vise à renforcer l’autonomie stratégique européenne dans les télécommunications, navigation, observation terrestre et sécurité nationale, avec un impact potentiel significatif sur la valorisation du groupe.
Les perspectives 2025 d’Airbus maintenues
Airbus confirme ses objectifs annuels malgré les incertitudes : environ 820 livraisons d’avions commerciaux, EBIT Ajusté d’environ 7,0 milliards d’euros, et flux de trésorerie disponible avant financement client d’environ 4,5 Mds. La guidance intègre désormais les tarifs douaniers applicables et l’impact estimé de l’intégration Spirit AeroSystems, globalement conforme aux estimations précédentes.
Guillaume Faury, PDG d’Airbus, a souligné lors de la présentation aux analystes et investisseurs boursiers que les livraisons restent concentrées sur la fin d’année dans un environnement complexe, tandis que le groupe poursuit l’expansion de ses capacités industrielles. Les marchés boursiers scruteront attentivement les résultats du second semestre pour valider ces objectifs, dans l’hypothèse d’absence de nouvelles perturbations du commerce mondial, du trafic aérien ou de la chaîne d’approvisionnement.


